Chia sẻ kinh nghiệm, Tin Tức
Hiệu quả đầu tư máy đá viên được tính thế nào? Cách tính lợi nhuận và dòng tiền
Hiệu quả đầu tư máy đá viên được tính thế nào khi giá máy chỉ là một phần vốn phải bỏ ra, còn sản lượng trên catalogue chưa chắc là lượng đá bán được? Câu trả lời cần dựa trên tổng vốn đưa hệ thống vào hoạt động, lợi nhuận từ lượng đá khách thực nhận và dòng tiền còn lại sau các khoản chi. Không nên kết luận phương án tốt chỉ vì doanh thu dự kiến cao hoặc thời gian hoàn vốn được giới thiệu là ngắn.
Với nhà máy đá, cơ sở kinh doanh đá và đơn vị cấp đá cho bếp ăn, căn tin khu công nghiệp, cần xem đồng thời khả năng sinh lời, điểm hòa vốn, thời gian thu hồi vốn và sức chịu đựng khi đầu ra giảm. Bài viết dưới đây trình bày cách lập bảng đánh giá, có ví dụ giả định để chủ đầu tư thay bằng số liệu của mình.
MỤC LỤC
Hiệu quả đầu tư máy đá viên được tính thế nào? Bắt đầu bằng bốn chỉ tiêu
Hiệu quả đầu tư không có một con số duy nhất phù hợp với mọi dự án. Bốn chỉ tiêu sau trả lời những câu hỏi khác nhau:
| Chỉ tiêu | Câu hỏi cần trả lời | Lưu ý khi sử dụng |
|---|---|---|
| Lợi nhuận vận hành | Lượng đá bán được có đủ trang trải chi phí và khấu hao? | Nêu rõ đã tính lãi vay, thuế hay chưa. |
| Tỷ suất sinh lời trên vốn | Mỗi đồng vốn đầu tư tạo ra bao nhiêu lợi nhuận trong một năm? | Thống nhất mẫu số là tổng vốn dự án hay vốn chủ sở hữu. |
| Điểm hòa vốn | Cần bán tối thiểu bao nhiêu đá để không lỗ theo phạm vi tính? | Phân biệt hòa vốn chi tiền vận hành với hòa vốn gồm khấu hao. |
| Thu hồi vốn và thanh khoản | Khi nào thu hồi tiền đã bỏ ra, và có đủ tiền trả các khoản đến hạn? | Dùng lịch thu chi thực tế, không thay bằng doanh thu trên sổ. |
Máy đá viên có công suất lớn không tự tạo ra hiệu quả cao. Nếu nhu cầu chưa được xác nhận hoặc khâu đóng bao, bảo quản, giao hàng không theo kịp, vốn có thể nằm trong thiết bị nhưng chưa tạo được doanh thu tương ứng.
Xác định đúng tổng vốn và phương án đối chiếu
Trước khi tính, hãy xác định đang mở xưởng mới, thay máy cũ hay bổ sung máy cho xưởng đang chạy. Với xưởng mới, đánh giá toàn bộ hệ thống cần thiết. Với dự án mở rộng, chỉ tính vốn tăng thêm và lợi ích tăng thêm so với phương án tiếp tục vận hành hiện tại; không lấy toàn bộ doanh thu xưởng cũ để chứng minh hiệu quả của máy mới.
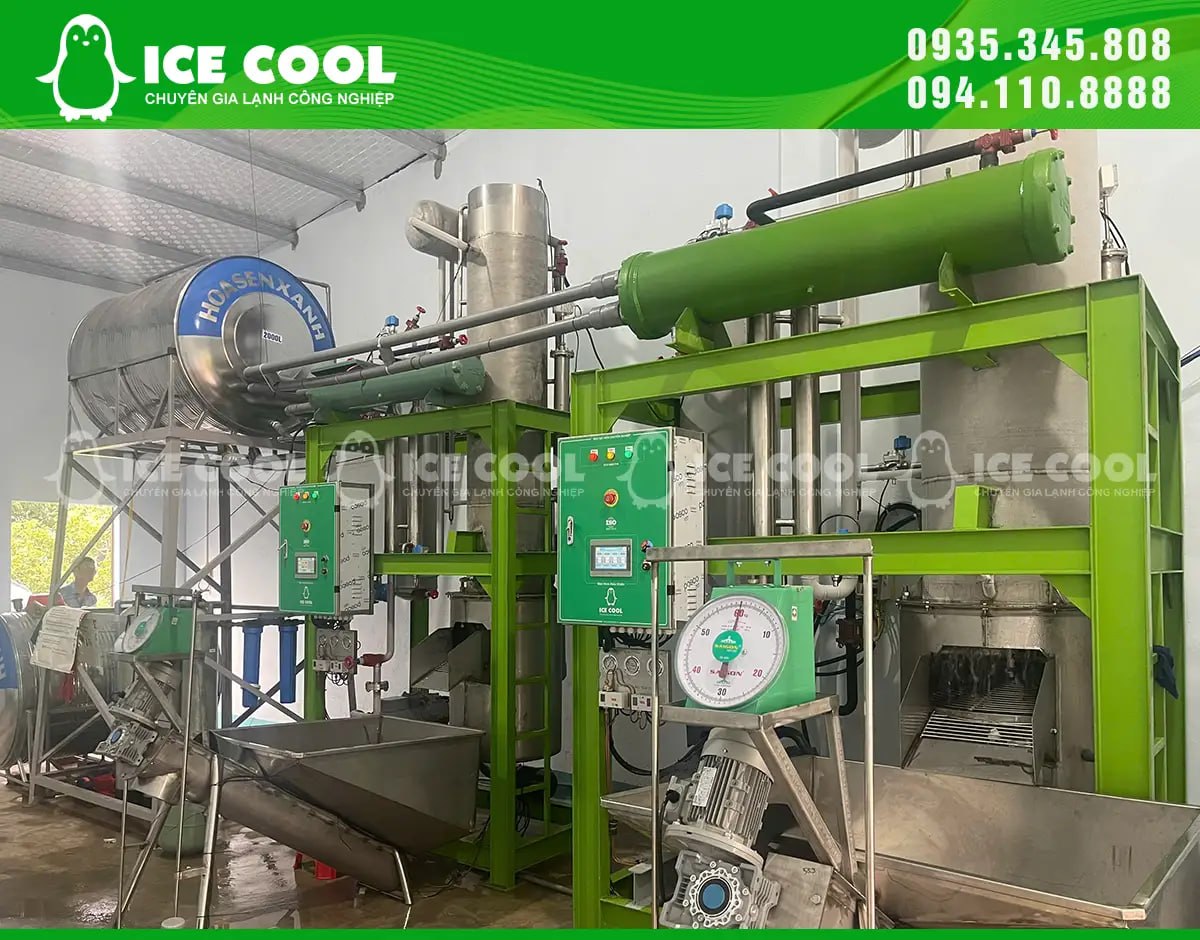
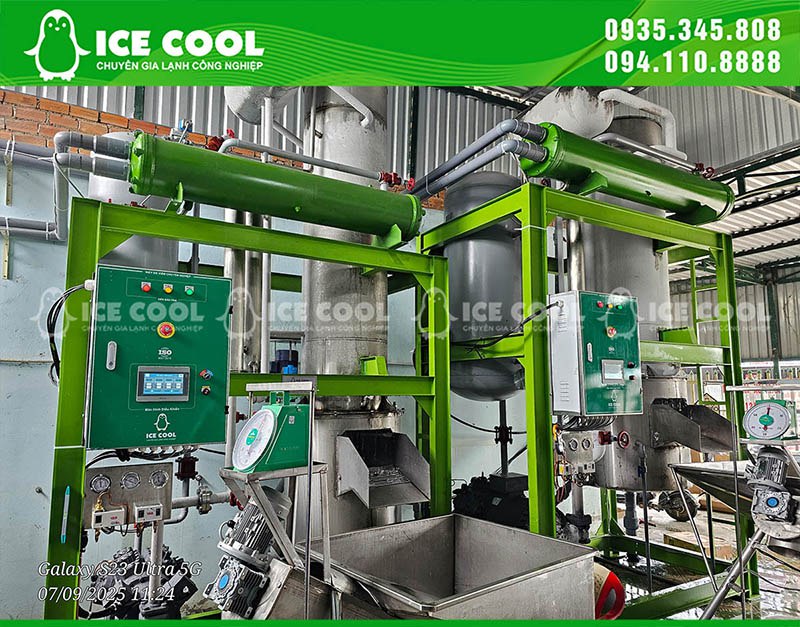
- Thiết bị và phụ trợ: máy đá viên, xử lý nước, bồn, bơm, giải nhiệt và các hạng mục theo cấu hình được chào.
- Hạ tầng: điện ba pha, đường điện, cấp thoát nước, nền đặt máy, khu đóng bao và bảo quản.
- Đưa vào hoạt động: vận chuyển, nâng hạ, lắp đặt, chạy thử, đào tạo và nghiệm thu theo hợp đồng.
- Phân phối: phương tiện hoặc phần đầu tư cần thiết cho tuyến giao, nếu thuộc phạm vi dự án.
- Vốn lưu động ban đầu: tiền duy trì hoạt động trong khi chờ thu công nợ, vật tư tồn và khoản dự trữ tiền phù hợp.
Mỗi khoản cần ghi giá trị, thời điểm thanh toán và trạng thái đã bao gồm, chưa bao gồm hoặc tận dụng sẵn. Thuế đầu vào có thể được khấu trừ vẫn tạo nhu cầu tiền ở thời điểm thanh toán; cần tách dòng tiền này khỏi chi phí cuối cùng và đối chiếu với kế toán.
Khoản vay là nguồn tài trợ, không làm giảm tổng vốn đầu tư. Trả gốc vay không phải chi phí mua máy lần thứ hai. Tương tự, vốn lưu động ban đầu là phần tiền cần cấp cho hoạt động, không phải một khoản chi phí vận hành để trừ lặp lại hàng tháng.
Tính từ lượng đá bán được, không lấy công suất máy làm doanh thu
Chọn cùng một kỳ tính và một điểm bàn giao, chẳng hạn kilogram đá đạt yêu cầu mà khách đã nhận trong tháng. Giá bán bình quân phải phản ánh chiết khấu, hàng trả và điều kiện giao hàng, với cách xử lý thuế nhất quán.
Doanh thu thuần = Lượng đá bán được × Giá bán thuần bình quân.
Công suất danh nghĩa, lượng đá ra máy, lượng đóng bao và lượng giao được là các đại lượng khác nhau. Nhiệt độ nước cấp, điều kiện giải nhiệt, thời gian dừng, khả năng bảo quản và lịch giao đều cần được kiểm tra. Nếu chi phí đã được quy đổi trên lượng đá khách nhận và bao gồm phần hao hụt, không cộng thêm toàn bộ chi phí hao hụt lần nữa.
Với đơn vị sản xuất đá để dùng nội bộ, lợi ích là chi phí mua ngoài thực sự tránh được sau khi trừ chi phí tự sản xuất tăng thêm. Không ghi cả doanh thu bán đá lẫn tiền tiết kiệm mua ngoài cho cùng một lượng đá. Khi mở rộng xưởng, cũng cần trừ phần doanh số mới chỉ thay thế doanh số cũ thay vì tạo tăng trưởng thực.
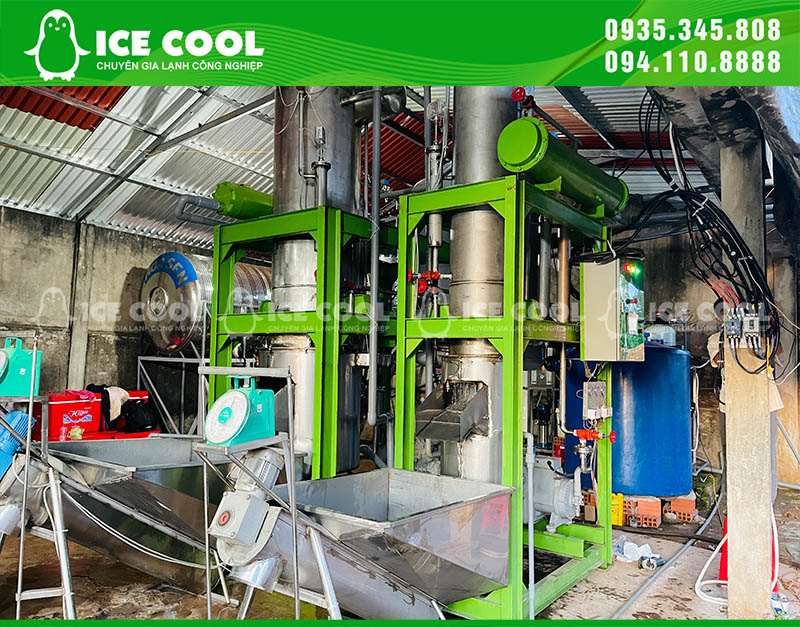
Máy đá viên ICE COOL!


Lập công thức lợi nhuận, hòa vốn và dòng tiền
Phân nhóm chi phí trước khi cộng
Chi phí biến đổi gắn với lượng đá bán và phục vụ đơn hàng: điện, nước, vật tư xử lý nước, bao bì, phần giao hàng và các khoản thay đổi theo sản lượng. Chi phí cố định bằng tiền có thể gồm thuê xưởng, nhân sự cố định và quản lý. Một số khoản tăng theo bậc khi thêm ca, thêm xe hoặc thêm người, nên không được giữ nguyên trong mọi kịch bản.
Khấu hao cần có trong đánh giá lợi nhuận, nhưng không phải khoản chi tiền mới mỗi tháng. Đo điện theo ranh giới thống nhất: nếu công tơ đã gồm bơm, giải nhiệt và kho thì không cộng lại điện các bộ phận này.
Các phép tính cơ bản
- Số dư đảm phí mỗi kg = Giá bán thuần mỗi kg − Chi phí biến đổi mỗi kg.
- Lợi nhuận vận hành trước lãi vay và thuế = Tổng số dư đảm phí − Chi phí cố định bằng tiền − Khấu hao thuộc kỳ.
- Sản lượng hòa vốn vận hành có khấu hao = (Chi phí cố định bằng tiền + Khấu hao) ÷ Số dư đảm phí mỗi kg.
- Tỷ suất sinh lời vận hành năm trên tổng vốn ban đầu = Lợi nhuận vận hành năm trước lãi vay và thuế ÷ Tổng vốn ban đầu × 100%.
Cách tính tỷ suất trên được định nghĩa riêng cho việc so sánh phương án trong bài, không phải lợi nhuận sau thuế trên vốn chủ sở hữu. Nếu số dư đảm phí không dương, bán thêm theo mức giá và cấu trúc chi phí đó không tạo được nguồn để bù chi phí cố định.
Để tính hoàn vốn dự án, lập dòng tiền trước tài trợ: tiền khách thực trả trừ chi vận hành, thuế phải nộp và chi đầu tư bổ sung. Nếu bắt đầu từ lợi nhuận thay vì sổ thu chi, cần cộng lại khấu hao, điều chỉnh thay đổi vốn lưu động và trừ đầu tư bổ sung; không áp cả hai cách rồi trừ công nợ hai lần.
Khi dòng tiền đều, có thể ước tính thời gian hoàn vốn giản đơn bằng vốn ban đầu chia dòng tiền ròng mỗi kỳ. Khi có mùa vụ, hãy cộng dồn từng tháng. Bài cách tính thời gian hoàn vốn xưởng đá viên theo dòng tiền giải thích sâu hơn về bước này.
Ví dụ giả định: có lợi nhuận chưa đủ để kết luận đầu tư tốt
Toàn bộ số liệu dưới đây chỉ để minh họa công thức, không phải giá thị trường, báo giá máy hoặc định mức vận hành ICE COOL. Giả sử tổng vốn ban đầu là 900 triệu đồng, đã gồm phần vốn lưu động cần thiết; không có biến động tồn kho và công nợ trong kỳ, thu chi vận hành phát sinh ngay. Ví dụ chưa tính lãi vay, thuế, chi đầu tư bổ sung và giá trị thu hồi cuối dự án.

| Dữ liệu một tháng | Giả định |
|---|---|
| Lượng đá khách thực nhận | 60.000 kg |
| Giá bán thuần bình quân | 1.500 đồng/kg |
| Chi phí biến đổi đến điểm khách nhận | 900 đồng/kg, đã phản ánh hao hụt |
| Chi phí cố định bằng tiền | 18 triệu đồng |
| Khấu hao | 6 triệu đồng |
Doanh thu là 90 triệu đồng; chi phí biến đổi là 54 triệu đồng. Số dư đảm phí đạt 36 triệu đồng. Sau khi trừ 18 triệu đồng chi phí cố định bằng tiền, thặng dư tiền vận hành trước thuế và tài trợ là 18 triệu đồng/tháng. Trừ tiếp khấu hao, lợi nhuận vận hành trước lãi vay và thuế còn 12 triệu đồng/tháng.
- Hòa vốn chi tiền vận hành: 18.000.000 ÷ 600 = 30.000 kg/tháng.
- Hòa vốn vận hành có khấu hao: 24.000.000 ÷ 600 = 40.000 kg/tháng.
- Nếu duy trì đủ 12 tháng tương đương, tỷ suất sinh lời vận hành năm trên vốn ban đầu: (12 × 12) ÷ 900 × 100% = 16%/năm.
- Hoàn vốn giản đơn trước thuế, chưa chiết khấu và theo các giả định trên: 900 ÷ 18 = 50 tháng.
Mốc 30.000 kg chỉ đủ bù các khoản vận hành bằng tiền trong ví dụ, không đồng nghĩa đã bù hao mòn tài sản hay đủ trả nợ. Mốc 50 tháng cũng không phải cam kết hoàn vốn: thuế, mùa thấp điểm, khách trả chậm và sửa chữa lớn có thể làm kết quả thay đổi.
Thử kịch bản bất lợi trước khi chốt máy
Giữ nguyên các giả định còn lại để tách tác động từng biến, bảng minh họa cho kết quả:
| Kịch bản | Thặng dư tiền vận hành trước thuế, tài trợ | Lợi nhuận vận hành trước lãi vay, thuế |
|---|---|---|
| Cơ sở: bán 60.000 kg, biến phí 900 đồng/kg | 18 triệu đồng/tháng | 12 triệu đồng/tháng |
| Bán giảm còn 45.000 kg, giá và biến phí mỗi kg giữ nguyên | 9 triệu đồng/tháng | 3 triệu đồng/tháng |
| Vẫn bán 60.000 kg, biến phí tăng lên 1.000 đồng/kg | 12 triệu đồng/tháng | 6 triệu đồng/tháng |
Đây là các tình huống riêng lẻ, chưa phải kịch bản xấu tổng hợp. Khi lập phương án thật, cần thử đồng thời sản lượng thấp, giá bán giảm và khách thanh toán chậm; cập nhật cả chi phí tăng theo bậc. Sau đó lập lịch trả gốc, lãi vay riêng để biết số dư tiền có xuống dưới mức an toàn hay không.
Với dự án dài hạn hoặc hai phương án có tuổi thọ, lịch thu tiền khác nhau, nên đánh giá thêm giá trị hiện tại thuần: chiết khấu dòng tiền dự án theo mức sinh lời yêu cầu rồi trừ vốn ban đầu. Không áp một tỷ lệ chiết khấu chung cho mọi xưởng. Thời gian hoàn vốn ngắn hơn chưa chắc đồng nghĩa giá trị kinh tế cả vòng đời cao hơn.

Liên hệ để được tư vấn xây dựng nhà máy nước đá và báo giá máy đá viên
ICE COOL không chỉ là một sản phẩm, mà còn là người bạn đồng hành đáng tin cậy. Chúng tôi cam kết cung cấp mức giá hợp lý và dịch vụ chuyên nghiệp, luôn sẵn sàng hỗ trợ và đáp ứng mọi yêu cầu của khách hàng.
Với ICE COOL, quý khách không chỉ đầu tư vào chất lượng mà còn thiết lập một mối quan hệ hợp tác lâu dài và bền vững. Chúng tôi cam kết mang lại giá trị vượt trội và sự hài lòng tuyệt đối, giúp quý khách tự tin vươn tới những thành công mới.
Để được tư vấn chi tiết, hãy truy cập website: mayda.com.vn hoặc liên hệ ngay số Hotline (Zalo): 0935 345 808 hoặc qua số tổng đài: 094 110 8888 để được hỗ trợ.
Thông tin chi tiết về máy làm đá viên sẽ được cập nhật trong quá trình tư vấn, trao đổi. Chính vì thế, đừng ngại ngần mà hãy liên hệ ngay với chúng tôi để đạt được thành công từ sản xuất đá viên nhé!